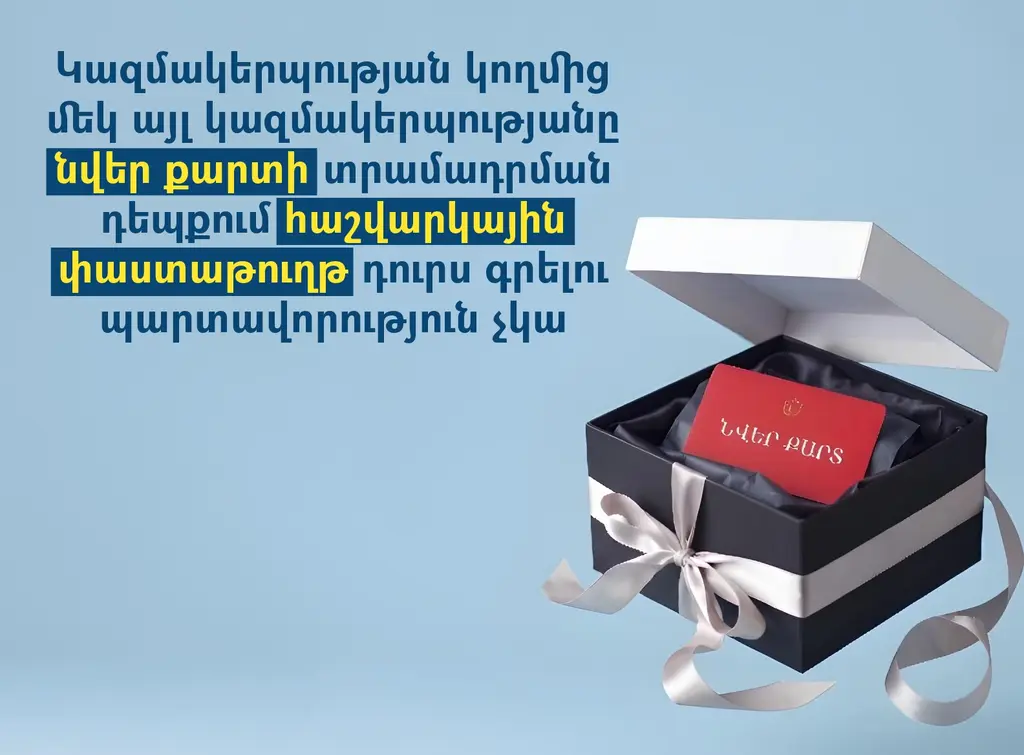
Նվեր քարտերը բիզնեսներում հաճախ օգտագործվում են նաև որպես կորպորատիվ նվեր․ օրինակ՝ կազմակերպությունը կարող է մեկ այլ կազմակերպությունից նվեր քարտեր ձեռք բերել և տրամադրել իր աշխատակիցներին։
Այս դեպքում հարց է առաջանում՝ նվեր քարտը տրամադրելու պահին պետք է հաշվարկային փաստաթուղթ դուրս գրել թե ոչ։
Եթե կազմակերպությունը տրամադրում է նվեր քարտ, որով հետագայում հնարավոր է ձեռք բերել միայն տվյալ կազմակերպության ապրանքները, ապա նվեր քարտի փոխանցման պահին հաշվարկային փաստաթուղթ դուրս գրելու անհրաժեշտություն չկա։
Պատճառն այն է, որ նվեր քարտի տրամադրումն ինքնին դեռ ապրանքի մատակարարում, ծառայության մատուցում կամ աշխատանքի կատարում չէ։ Այն պարզապես հնարավորություն է տալիս քարտը հետագայում օգտագործել համապատասխան ապրանք, ծառայություն կամ աշխատանք ստանալու համար։
Այսինքն՝ եթե կազմակերպությունը մեկ այլ կազմակերպության նվեր քարտեր է տրամադրում, օրինակ՝ վերջինիս աշխատակիցներին նվիրելու նպատակով, նվեր քարտ տրամադրող կազմակերպությունը հենց քարտերի տրամադրման պահին հաշվարկային փաստաթուղթ դուրս գրելու պարտավորություն չունի։
Այս դեպքում կարևոր է տարբերակել նվեր քարտի տրամադրումը և դրա միջոցով հետագայում ապրանքի, ծառայության կամ աշխատանքի ձեռքբերումը։